Domain dive-blog.de kaufen?
Wir ziehen mit dem Projekt
dive-blog.de um.
Sind Sie am Kauf der Domain
dive-blog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dive-blog.de kaufen?
Wo tauchen Abschreibungen in der Bilanz auf?
Abschreibungen tauchen in der Bilanz unter den langfristigen Vermögenswerten auf. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagen, Maschinen oder Immobilien erfasst. Durch Abschreibungen wird der Wertverlust dieser Vermögenswerte über ihre Nutzungsdauer hinweg berücksichtigt. Dies ermöglicht eine realistische Darstellung des tatsächlichen Wertes der Vermögensgegenstände in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögenswerte korrekt zu bewerten. **
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Vogt, Janet: Abenteuer Klavier, Erfahrungen (2. Hauptband)Abenteuer Klavier, Erfahrungen (2. Hauptband) , Kreativ, abwechslungsreich, vielschichtig und in kleinen Lernschritten kombiniert diese Klavierschule das Klavierspielen lernen mit einem kindgerechten musikalischen Fundament. Der Band 2 mit dem Titel Erfahrungen hat Intervalle und Tonarten zum Schwerpunkt. Die Audiodateien enthalten etwa die Hälfte der Spielstücke zum Mitspielen in einem Playback arrangiert, in einem langsameren Übetempo und im Normaltempo. Die Klavierstimme kann ebenfalls angehört werden. - für Kinder im Grundschulalter mit etwa einjähriger Spielerfahrung - Steigerung der Spielfertigkeit - Förderung des Verständnisses musiktheoretischer Zusammenhänge - 64 Seiten, farbig, inklusive Audio-Download. , Klemmen & Montageteile > Motorkühlung , Erscheinungsjahr: 20160201, Produktform: Geheftet, Beilage: mit Download-Material, Komponisten: Vogt, Janet~Bates, Leon, Seitenzahl/Blattzahl: 64, Abbildungen: Mit durchg. farb. Abb., Keyword: Anfänger Klavier; Klavier lernen Vorschulalter; Klavier lernen mit kleinen Kindern; Klavierschule für kleine Kinder, Fachschema: Klavier / Musikalien~Musikalien (Instrumente) / Klavier~Musikerziehung~Musikunterricht, Fachkategorie: Partituren, Libretti, Liedtexte~Musik: Musizieren, Techniken, Anleitungen, Warengruppe: HC/Instrumentenunterricht, Fachkategorie: Klavier, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Conbrio, Verlag: Edition Conbrio, Verlag: Hug Musikverlage, Länge: 302, Breite: 227, Höhe: 10, Gewicht: 312, Produktform: Geheftet, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A4465249, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 264357721,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
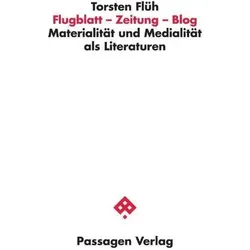
Flugblatt - Zeitung - Blog, Fachbücher von Torsten FlühDas Fachbuch "Flugblatt - Zeitung - Blog" von Torsten Flüh bietet eine tiefgehende Analyse der Materialität von Literaturen im Kontext der Digitalisierung. Es beleuchtet, wie sich die Wahrnehmung und die Formate von Literatur durch neue Medien verändern. In dreizehn praxeologischen Aufsätzen werden bedeutende Autorinnen und Autoren wie Johann Wolfgang Goethe, Heinrich Heine und Herta Müller betrachtet, um die Wechselwirkungen zwischen Bild und Text zu untersuchen. Das Buch regt dazu an, die Rolle von traditionellen und digitalen Medien neu zu denken und die Bedeutung von Holzmedien im digitalen Zeitalter zu reflektieren. Es ist ein unverzichtbares Werk für alle, die sich mit der Entwicklung der Literatur und den Herausforderungen der digitalen Transformation auseinandersetzen möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Der Männerrundbrief, Schulbücher von Blog MännerrundbriefDer Männerrundbrief ist eine umfassende Sammlung von Texten, die zwischen 1993 und 2002 von einer Gruppe radikaler Männer initiiert wurde. Diese Sammlung thematisiert zentrale gesellschaftliche Fragen wie Sexismus, Homofeindlichkeit und patriarchale Strukturen. Der Rundbrief diente nicht nur der Dokumentation der Aktivitäten und Positionen der radikalen Männerbewegung, sondern auch der Initiierung und Förderung politischer Diskussionen. Die Inhalte sind thematisch geordnet und decken ein breites Spektrum ab, darunter Männlichkeitsforschung, Sexualpolitik und die Auseinandersetzung mit Gewalt und Rassismus. Die beiden Bände bieten eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Fragestellungen der Männerbewegung und der Geschlechterverhältnisse auseinandersetzen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vogt, Janet: Abenteuer Klavier, Erfahrungen (2. Hauptband)Abenteuer Klavier, Erfahrungen (2. Hauptband) , Kreativ, abwechslungsreich, vielschichtig und in kleinen Lernschritten kombiniert diese Klavierschule das Klavierspielen lernen mit einem kindgerechten musikalischen Fundament. Der Band 2 mit dem Titel Erfahrungen hat Intervalle und Tonarten zum Schwerpunkt. Die Audiodateien enthalten etwa die Hälfte der Spielstücke zum Mitspielen in einem Playback arrangiert, in einem langsameren Übetempo und im Normaltempo. Die Klavierstimme kann ebenfalls angehört werden. - für Kinder im Grundschulalter mit etwa einjähriger Spielerfahrung - Steigerung der Spielfertigkeit - Förderung des Verständnisses musiktheoretischer Zusammenhänge - 64 Seiten, farbig, inklusive Audio-Download. , Klemmen & Montageteile > Motorkühlung , Erscheinungsjahr: 20160201, Produktform: Geheftet, Beilage: mit Download-Material, Komponisten: Vogt, Janet~Bates, Leon, Seitenzahl/Blattzahl: 64, Abbildungen: Mit durchg. farb. Abb., Keyword: Anfänger Klavier; Klavier lernen Vorschulalter; Klavier lernen mit kleinen Kindern; Klavierschule für kleine Kinder, Fachschema: Klavier / Musikalien~Musikalien (Instrumente) / Klavier~Musikerziehung~Musikunterricht, Fachkategorie: Partituren, Libretti, Liedtexte~Musik: Musizieren, Techniken, Anleitungen, Warengruppe: HC/Instrumentenunterricht, Fachkategorie: Klavier, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Conbrio, Verlag: Edition Conbrio, Verlag: Hug Musikverlage, Länge: 302, Breite: 227, Höhe: 10, Gewicht: 312, Produktform: Geheftet, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A4465249, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 264357721,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo tauchen Abschreibungen in der Bilanz auf?
Abschreibungen tauchen in der Bilanz unter den langfristigen Vermögenswerten auf. Sie werden als Wertminderungen von Vermögensgegenständen wie Anlagen, Maschinen oder Immobilien erfasst. Durch Abschreibungen wird der Wertverlust dieser Vermögenswerte über ihre Nutzungsdauer hinweg berücksichtigt. Dies ermöglicht eine realistische Darstellung des tatsächlichen Wertes der Vermögensgegenstände in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögenswerte korrekt zu bewerten. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Flugblatt - Zeitung - Blog, Fachbücher von Torsten FlühDas Fachbuch "Flugblatt - Zeitung - Blog" von Torsten Flüh bietet eine tiefgehende Analyse der Materialität von Literaturen im Kontext der Digitalisierung. Es beleuchtet, wie sich die Wahrnehmung und die Formate von Literatur durch neue Medien verändern. In dreizehn praxeologischen Aufsätzen werden bedeutende Autorinnen und Autoren wie Johann Wolfgang Goethe, Heinrich Heine und Herta Müller betrachtet, um die Wechselwirkungen zwischen Bild und Text zu untersuchen. Das Buch regt dazu an, die Rolle von traditionellen und digitalen Medien neu zu denken und die Bedeutung von Holzmedien im digitalen Zeitalter zu reflektieren. Es ist ein unverzichtbares Werk für alle, die sich mit der Entwicklung der Literatur und den Herausforderungen der digitalen Transformation auseinandersetzen möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.